Blog

  • Aposentadoria especial do eletricitário

    Aposentadoria especial do eletricitário

    Em se tratando do agente nocivo tensão elétrica, impende salientar que a atividade de eletricitário, exposto a tensão superior a 250 volts, estava prevista no quadro anexo do Decreto nº 53.831, de 25/3/64, possibilitando o reconhecimento como especial do labor à época.

    Embora a eletricidade tenha deixado de constar dos Decretos nºs. 83.080/79 e 2.172/97, a Primeira Seção do C. Superior Tribunal de Justiça, em 14/11/12, no julgamento do Recurso Especial Representativo de Controvérsia nº 1.306.113-SC (2012/0035798-8), de relatoria do E. Ministro Herman Benjamin, entendeu ser possível o reconhecimento como especial do trabalho exercido com exposição ao referido agente nocivo mesmo após a vigência dos mencionados Decretos, tendo em vista que “as normas regulamentadoras que estabelecem os casos de agentes e atividades nocivos à saúde do trabalhador são exemplificativas, podendo ser tido como distinto o labor que a técnica médica e a legislação correlata considerarem como prejudiciais ao obreiro, desde que o trabalho seja permanente, não ocasional, nem intermitente, em condições especiais (art. 57, § 3º, da Lei 8.213/1991).”

    Desta forma, o eletricitário que labore exposto a tensão superior a 250 volts, faz jus ao reconhecimento como especial deste período conforme entendimento já pacificado pelo STJ, porém o INSS se nega a reconhecer administrativamente como especial o período após 05/03/1997, devendo o segurado ingressar com a respectiva demanda judicial após a negativa.

  • Aposentadoria especial do médico

    Aposentadoria especial do médico

    A Aposentadoria Especial é um benefício previdenciário previsto na Constituição Federal, e concedido àqueles profissionais que laboram em condições especiais, expostos a agentes físicos, químicos, biológicos ou associação desses agentes, passíveis de prejudicar a saúde ou a integridade física do trabalhador.

    Como os médicos atuam diariamente com agentes biológicos e materiais infecto-contagiosos, configura-se trabalho em ambiente insalubre, exposto ao agente nocivo previsto nos itens 1.3.2, do Decreto 53.831/64, 1.3.4, anexo I e 2.1.3, anexo II, do Decreto 83.080/79 e 3.0.1 – a, anexo IV, dos Decretos 2.172/97 e 3.048/99.

    Para comprovar essa exposição, se faz necessária a juntada de documentos como PPP, SB-40, LTCAT, DSS-8030 ou DIRBEN-8030, com a descrição das atividades médicas, e agentes nocivos a qual o trabalhador esteve exposto nos aludidos períodos, de modo habitual e permanente, não ocasional e nem intermitente.

    Neste sentindo vem julgando o TRF da 3ª Região:

    (…) Comprovado o exercício da profissão de médico, possível o enquadramento pela categoria profissional, anteriormente à 28/04/95, nos termos do código 2.1.3, do Decreto nº 53.831/64 e do item 2.1.3, do Decreto nº 83.080/79. 6. Da mesma forma, comprovada a exposição habitual e permanente a agentes biológicos (atendimento ambulatorial e cirúrgico), possível o reconhecimento da atividade como especial, nos termos do código 1.3.2, do Decreto nº 53.831/64 e do item 1.3.4, do Decreto nº 83.080/79. 7. A soma dos períodos redunda no total de mais de 25 anos de tempo de serviço especial, o que autoriza a concessão da aposentadoria especial, nos termos do art. 57 da Lei nº 8.213/91. 8. DIB na data do requerimento administrativo (16/10/16).

    (TRF-3 – REO: XXXXXXXXXXXXXXXXXXX MS, Relator: JUIZ CONVOCADO RICARDO CHINA, Data de Julgamento: 21/11/2016, SÉTIMA TURMA, Data de Publicação: e-DJF3 Judicial 1 DATA:30/11/2016)

  • ELETRICITÁRIOS POSSUEM DIREITO A RECONHECIMENTO DO TEMPO LABORADO EXPOSTO A ELETRICIDADE COMO TEMPO ESPECIAL, INCLUSIVE APÓS A EDIÇÃO DO DECRETO Nº. 2.172/97!

    ELETRICITÁRIOS POSSUEM DIREITO A RECONHECIMENTO DO TEMPO LABORADO EXPOSTO A ELETRICIDADE COMO TEMPO ESPECIAL, INCLUSIVE APÓS A EDIÇÃO DO DECRETO Nº. 2.172/97!

    No caso concreto, o autor laborou na empresa XXXXXXXXXXXXXXXXXXXXXXXXXXXXXXXXXXXXXXXXXXXXXXX, exposto ao agente periculoso eletricidade em tensões superiores a 250 volts, em todo o período da atividade exercida, conforme comprova o PPP – Perfil Profissiográfico Previdenciário.

    Assim, tendo em vista a presença do agente nocivo ELETRICIDADE, a Douta 8ª Turma do Tribunal Regional Federal da 3ª Região, manteve a decisão de origem que reconheceu o período de 06/03/1997 a 08/12/2006 como tempo especial, condenando o INSS a revisar a renda mensal inicial (RMI), relativa ao benefício previdenciário de aposentadoria por tempo de contribuição do autor após a inclusão dos períodos especiais reconhecidos na sentença e convertidos em comuns através do multiplicador de 1,4 e, o pagamento das parcelas vencidas e vincendas, acrescidas de juros e correção monetária.


    Classe: APELAÇÃO CÍVEL

    Órgão julgador colegiado: 8ª Turma

    Órgão julgador: Gab. 28 – DES. FED. DAVID DANTAS

    Processo referência: XXXXXXX-XX.XXXX.X.XX.XXXX

    Data do Acórdão: 05/10/2020.


  • STF decide que ICMS não compõe base de cálculo do PIS e da Cofins

    STF decide que ICMS não compõe base de cálculo do PIS e da Cofins

    Na Sessão do dia 15/03/2017, o Pleno do Supremo Tribunal Federal (STF), decidiu que o Imposto Sobre Circulação de Mercadorias e Serviços (ICMS) não integra a base de cálculo das contribuições para o Programa de Integração Social (PIS) e a Contribuição para o Financiamento da Seguridade Social (Cofins). Ao finalizar o julgamento do Recurso Extraordinário (RE) nº 574.706, com repercussão geral reconhecida, os ministros entenderam que o valor arrecadado a título de ICMS não se incorpora ao patrimônio do contribuinte e, dessa forma, não pode integrar a base de cálculo dessas contribuições, que são destinadas ao financiamento da seguridade social.

    No julgamento acima mencionado, prevaleceu o voto da Relatora, Ministra Cármen Lúcia, no sentido de que a arrecadação do ICMS não se enquadra entre as fontes de financiamento da seguridade social previstas nas Constituição, pois não representa faturamento ou receita, representando apenas ingresso de caixa ou trânsito contábil a ser totalmente repassado ao fisco estadual. A tese de repercussão geral fixada foi a de que “O ICMS não compõe a base de cálculo para fins de incidência do PIS e da COFINS”. O posicionamento do STF deverá ser seguido em mais de 10 mil processos sobrestados em outras instâncias.

    Importante ressaltar que, quanto à eventual modulação dos efeitos da decisão (é a possibilidade de atribuição de efeitos ex nunc ou pro futuro a uma decisão em sede de controle de constitucionalidade que originariamente teria efeito retroativo – ex tunc), a Ministra Cármen Lúcia explicou que não consta no processo nenhum pleito nesse sentido, e a solicitação somente teria sido feita da tribuna do STF pela Procuradoria da Fazenda Nacional. Não havendo requerimento nos autos, não se vota modulação, esclareceu a relatora. Contudo, ela destacou que o Tribunal pode vir a enfrentar o tema em embargos de declaração a serem opostos com essa finalidade e trazendo elementos para a análise.

    Segue abaixo recente decisão do TRF-3:

    PROCESSO CIVIL. PIS E COFINS INCONSTITUCIONALIDADE DA INCLUSÃO DO ICMS NA BASE DE CÁLCULO. APELO DA UNIÃO DESPROVIDO.
    -Observo que, no que toca à preliminar apresentada pela UF, observo que se afigura desnecessário aguardar-se a publicação do acórdão proferido no RE n.º 574.706 para a aplicação do entendimento sedimentado, visto que a publicação da respectiva ata de julgamento, ocorrida em 20/03/2017 (DJe n.º 53), supre tal providência, conforme previsão expressa do artigo 1.035, § 11, do CPC. Além disso, eventual recurso interposto para a modulação dos efeitos do acórdão não comporta efeito suspensivo.
    – A controvérsia está em determinar se é devida a inclusão do ICMS na base de cálculo do PIS e da COFINS, questão que deve ser analisada sob o enfoque da Constituição Federal, independentemente da previsão contida na legislação infraconstitucional. Nesse contexto, é de ser afastada a incidência do ICMS na base de cálculo do PIS e da COFINS, como requerido.
    – Com relação à Lei n. 12.973/14, especificamente no que concerne às contribuições para o PIS e à COFINS e ao contrário do que sustenta a União, apenas manteve a expressão total das receitas auferidas (artigos 54 e 55 – para a sistemática da não cumulatividade), bem como especificou as receitas compreendidas na definição de receita bruta (artigo 2º, o qual alterou o artigo 12 do Decreto-Lei n. 1.598/77 – para a sistemática da cumulatividade).
    – No entanto, apesar de a lei incluir o § 5º ao artigo 12 desse decreto-lei, entendo que o julgamento pelo Supremo Tribunal Federal do RE n. 574.706 encerrou tal discussão ao considerar expressamente nesse julgado as alterações concernentes ao tema trazidas pela Lei 12.973/2014. Portanto, em respeito ao ordenamento jurídico brasileiro, se a inclusão do ICMS na base de cálculo do PIS e COFINS foi declarada inconstitucional de forma legítima e pelo órgão competente para tanto, descabido o argumento da apelante no que toca a esse dispositivo, conforme se comprova ao se analisar o inteiro teor do acórdão citado.
    – Um outro ponto que merece ponderação é o de que esse mesmo diploma normativo determina o que pode ser considerado como receita líquida (receita bruta diminuída dos valores relativos a devoluções e vendas canceladas, descontos concedidos incondicionalmente, tributos sobre ela incidentese valores decorrentes do ajuste a valor presente, de que trata o inciso VIII do caput do art. 183 da Lei no 6.404, de 15 de dezembro de 1976, das operações vinculadas à receita bruta). Em outras palavras, tem-se que apenas no cálculo da receita líquida é que foi expressamente mencionada a hipótese de desconto de tributos sobre ela incidentes. Porém, o fato de a técnica legislativa ter-se valido da exclusão de tributos somente ao se referir à receita líquida (artigo 12, § 1º, do Decreto-Lei n. 1598/77) não significa automaticamente que esses devam ser incluídos na receita bruta (artigo 12, caput, do Decreto-Lei n. 1598/77), uma vez que, se assim fosse, estar-se-ia diante de um raciocínio interpretativo tão somente dedutivo, porém em relação a algo que somente por lei poderia ser estabelecido, qual seja, a especificação da base de cálculo de um tributo, nos termos do princípio da legalidade (artigo 150, inciso I, da CF/88) e do artigo 44 do CTN.
    – O artigo 155, §2º, inciso I, da CF/88 estabelece a não cumulatividade desse imposto, a qual se perfaz no mundo fático por meio da compensação do que for devido em cada operação relativa à circulação de mercadorias com o montante cobrado nas anteriores. Assim, parte do pagamento do ICMS é efetivada com créditos decorrentes das operações antecedentes (decorrência lógica do regime não cumulativo) e tal fato jamais pode configurar impeditivo à sua exclusão da base de cálculo das contribuições ao PIS e da COFINS, dado que, embora esteja contabilmente escriturado (porque destacado em nota fiscal), não constitui receita ou faturamento do contribuinte, uma vez que há repasse integral aos cofres do Estado, independentemente do momento (na forma de créditos ou de moeda corrente, a depender do resultado da contraposição entre créditos e débitos de ICMS, cerne da análise contábil ou escritural desse tributo).
    – Ademais, no julgamento do RE n. 574.706, restou efetivamente discutida essa questão, dado que a não cumulatividade do ICMS foi analisada tanto sob o ponto de vista contábil quanto o jurídico, conforme explicitado no voto proferido pela Excelentíssima Ministra Carmen Lúcia (página 23 do inteiro teor do acórdão), litteris:(…) conquanto nem todo o montante do ICMS seja imediatamente recolhido pelo contribuinte posicionado no meio da cadeia (distribuidor e comerciante), ou seja, parte do valor do ICMS destacado na “fatura” é aproveitado pelo contribuinte para compensar com o montante do ICMS gerado na operação anterior, em algum momento, ainda que não exatamente no mesmo, ele será recolhido e não constitui receita do contribuinte, logo ainda que, contabilmente, seja escriturado, não guarda relação com a definição constitucional de faturamento para fins de apuração da base de cálculo das contribuições. Portanto, ainda que não no mesmo momento, o valor do ICMS tem como destinatário fiscal a Fazenda Pública, para a qual será transferido. Dessa forma, bem como nos moldes do artigo 13, §1º, da LC n. 87/96, os numerários de ICMS permitem destaque na respectiva nota fiscal e, portanto, jamais podem integrar o preço da mercadoria ou da prestação do serviço para fins de cálculo da receita bruta do contribuinte.
    – Preliminar rejeitada. Apelação desprovida. Honorários majorados.

    (TRF 3ª Região, 4ª Turma, ApCiv – APELAÇÃO CÍVEL -julgado em 18/09/2020, e – DJF3 Judicial 1 DATA: 25/09/2020)

  • Consumidor tem direito a indenização em caso de queima de aparelho por queda ou oscilação de energia

    Consumidor tem direito a indenização em caso de queima de aparelho por queda ou oscilação de energia

    CONTRATO DE CONSUMO – FORNECIMENTO DE ENERGIA ELÉTRICA – AÇÃO DE INDENIZAÇÃO – PROCEDÊNCIA – QUEDA DE ENERGIA ELÉTRICA QUE OCASIONOU O PREJUÍZO APONTADO – NEXO CAUSAL EVIDENCIADO, NÃO PODENDO SE FALAR EM CASO FORTUITO OU FORÇA MAIOR – HONORÁRIOS ADVOCATÍCIOS QUE NÃO SE MOSTRAM EXCESSIVOS – SENTENÇA MANTIDA. Apelação improvida. (TJ-SP – APL: 00082749720128260400 SP 0008274-97.2012.8.26.0400, Relator: Jayme Queiroz Lopes, Data de Julgamento: 07/05/2015, 36ª Câmara de Direito Privado, Data de Publicação: 08/05/2015)

    APELAÇÃO CÍVEL. INDENIZAÇÃO. CELESC. QUEDA DE ENERGIA ELÉTRICA. PERDA DA PRODUÇÃO. DANO COMPROVADO. DEVER DE INDENIZAR. CONFIRMAÇÃO DA SENTENÇA. Comprovado o dano, ou seja, a perda do fumo em secagem com a queda da luz, e a demora da empresa concessionária em substituir o transformador queimado, exsurge o dever de compor os danos causados aos produtores. A ocorrência de vento e chuva fortes não têm o condão de ser considerados caso fortuito, pois eventos como estes nada possuem de imprevisíveis e incomuns. (TJ-SC – AC: 11496 SC 1999.001149-6, Relator: Carlos Prudêncio, Data de Julgamento: 03/12/2002, Primeira Câmara de Direito Civil, Data de Publicação: Apelação cível n. 1999.001149-6, de Canoinhas.)

    RECURSO INOMINADO. AÇÃO DE INDENIZAÇÃO. COPEL. QUEDA DE ENERGIA ELÉTRICA. FREQUENTES QUEDAS NA PRESTAÇÃO DOS SERVIÇOS. DANO MORAL CONFIGURADO. FIXADO DE ACORDOQUANTUM COM AS PECULIARIDADES DO CASO CONCRETO (R$5.000,00). SENTENÇA REFORMADA. Recurso conhecido e provido. (TJPR – 3ª Turma Recursal – 0020389-02.2017.8.16.0030 – Foz do Iguaçu – Rel.: Juíza Fernanda de Quadros Jorgensen Geronasso – J. 09.03.2018) (TJ-PR – RI: 00203890220178160030 PR 0020389-02.2017.8.16.0030 (Acórdão), Relator: Juíza Fernanda de Quadros Jorgensen Geronasso, Data de Julgamento: 09/03/2018, 3ª Turma Recursal, Data de Publicação: 13/03/2018)

  • 2ª Turma do TRF da 3ª Região condena a Caixa Econômica Federal a creditar valores correspondentes ao pagamento de correção monetárias de contas vinculadas ao FGTS, de janeiro de 1989 em 42,72% (IPC) e abril de 1990 em 44,80% (IPC)

    2ª Turma do TRF da 3ª Região condena a Caixa Econômica Federal a creditar valores correspondentes ao pagamento de correção monetárias de contas vinculadas ao FGTS, de janeiro de 1989 em 42,72% (IPC) e abril de 1990 em 44,80% (IPC)

    AÇÃO DE RITO COMUM – FGTS – SAQUE COM BASE NA LEI 10.555/2002 – AUSÊNCIA DE TERMO DE ADESÃO – PRESENÇA DE INTERESSE DE AGIR DO TRABALHADOR – PRESCRIÇÃO INOCORRIDA – DEVIDOS OS EXPURGOS INFLACIONÁRIOS DE JANEIRO/1989 (42,72%) E ABRIL/1990 (44,80%), NOS TERMOS DA SÚMULA 252, STJ – PROCEDÊNCIA AO PEDIDO – PROVIMENTO À APELAÇÃO PRIVADA

    Consoante a Súmula Vinculante nº 1 do STF: “Ofende a garantia constitucional do ato jurídico perfeito a decisão que, sem ponderar as circunstâncias do caso concreto, desconsidera a validez e a eficácia de acordo constante de termo de adesão instituído pela lei complementar nº 110/2001”.
    Segundo o inciso I do art. 4º da LC 110/2001, foi autorizado o creditamento do FGTS ao “titular da conta vinculada firme o Termo de Adesão de que trata esta Lei Complementar”.
    Há necessidade de manifestação volitiva do trabalhador, a fim de que haja adesão ao acordo.
    A Lei 10.555/2002 autorizou a CEF a depositar determinadas quantias, estatuindo, no § 1º do art. 1º, que o recebimento dos valores caracterizaria adesão do trabalhador aos termos da LC 110/2001.
    Referida disposição viola o que preconizado pela própria LC 110, que determinou a necessidade de formalização de termo de adesão, por isso não prospera o aceite tácito. Precedente.
    Superada, assim, a r. sentença, descendo-se aos demais temas, art. 1.013, CPC.
    o Excelso Pretório já se pronunciou sobre o tema (prazo prescricional aplicável ao FGTS) na ARExt 709212/DF, com Repercussão Geral, indicando que, para casos cujo termo inicial da prescrição ocorra após a data daquele julgamento, aplica-se, desde logo, o prazo de cinco anos. Por outro lado, para os casos em que o prazo prescricional já esteja em curso, aplica-se o que ocorrer primeiro: 30 anos, contados do termo inicial, ou 5 anos, a partir daquela decisão.
    O julgamento realizado pela Suprema Corte ocorreu em 13/11/2014.
    Como o prazo prescricional neste feito não ultrapassa 30 anos do termo inicial (1989 e 1990 – ajuizamento em 23/05/2017), aplicável ao presente caso, porque, anterior ao julgamento da Suprema Corte, não há de se falar em ocorrência de prescrição material. Precedente.
    Conforme a Súmula 252, STJ, “os saldos das contas do FGTS, pela legislação infraconstitucional, são corrigidos em 42,72% (IPC) quanto às perdas de janeiro de 1989 e 44,80% (IPC) quanto às de abril de 1990, acolhidos pelo STJ os índices de 18,02% (LBC) quanto as perdas de junho de 1987, de 5,38% (BTN) para maio de 1990 e 7,00% (TR) para fevereiro de 1991, de acordo com o entendimento do STF (RE 226.855-7-RS)”.
    Procede o pleito fundista, devendo ser descontados os valores já efetivamente creditados, incidindo juros (desde a citação) e correção monetária, nos termos do Manual de Cálculos da Justiça Federal, sem prejuízo da remuneração inerente ao próprio FGTS, firmando-se, ainda, a impossibilidade de cumulação da SELIC com outros indexadores. Precedentes.
    Fixados honorários advocatícios, em prol da parte autora, da ordem de 10% sobre o valor da condenação, com juros segundo o Manual de Cálculos da Justiça Federal, aprovado pela Resolução 267/2013.
    Ausentes honorários recursais, porque de sucesso o recurso apresentado, EDcl no AgInt no REsp 1573573/RJ, Rel. Ministro Marco Aurélio Bellizze, Terceira Turma, julgado em 04/04/2017, DJe 08/05/2017.
    Provimento à apelação. Procedência ao pedido.

  • 1ª Turma do TRF da 3ª Região condena a Caixa Econômica Federal a creditar valores correspondentes ao pagamento de correção monetárias de contas vinculadas ao FGTS, de março de 1990 em 84,32% (IPC) e março de 1991 em 8,5 (TR)

    1ª Turma do TRF da 3ª Região condena a Caixa Econômica Federal a creditar valores correspondentes ao pagamento de correção monetárias de contas vinculadas ao FGTS, de março de 1990 em 84,32% (IPC) e março de 1991 em 8,5 (TR)

    APELAÇÃO. AÇÃO ORDINÁRIA. FGTS. ATUALIZAÇÃO. PLANOS ECONÔMICOS. EXPURGOS INFLACIONÁRIOS. CORREÇÃO MONETÁRIA. MARÇO/90 (IPC/IBGE). MARÇO/1991 (TR). EXTRATOS ANALÍTICOS. JULGAMENTO PELO PROVIMENTO DO RECURSO.

    1. A questão dos autos cinge-se, essencialmente, aos índices de correção monetária a serem aplicados às contas vinculadas ao FGTS, nos períodos marcados por edições de “planos econômicos” que tinham, supostamente, a finalidade de debelar a inflação que assolava o país.

    2. O Fundo de Garantia do Tempo de Serviço – FGTS constitui fundo de natureza jurídica institucional e híbrida, do qual decorre um plexo de relações jurídicas, do empregador e o fundo, e assistencial, posto seu objetivo de socorrer o trabalhador em situações econômicas e pessoais desfavoráveis, consistente em verdadeiro direito constitucional dos trabalhadores urbanos e rurais.

    3. A Lei nº 8.036/90, que estabelece regras sobre o Fundo de Garantia por Tempo de Serviço, dispõe de forma bastante clara no artigo 2º que “[o] FGTS é constituído pelos saldos das contas vinculadas a que se refere esta lei e outros recursos a ele incorporados, devendo ser aplicados com atualização monetária e juros, de modo a assegurar a cobertura de suas obrigações” e, no seu artigo 13 que “[o]s depósitos efetuados nas contas vinculadas serão corrigidos monetariamente com base nos parâmetros fixados para atualização dos saldos dos depósitos de poupança e capitalização de juros (três) por cento ao ano”.

    4. Tal a matéria foi decidida pelo Superior Tribunal de Justiça com a edição da Súmula n. 252 e no julgamento do Recurso Especial nº 1.111.201/PE, em 24.02.2010, representativo da controvérsia, nos moldes art. 543-C, do Código de Processo Civil e da Resolução nº 8 do STJ.

    5. A 1ª Seção do Superior Tribunal de Justiça, por sua vez, igualou seu entendimento para, no mês de março de 1990 (Plano Collor I), assegurar a incidência do IPC/IBGE no percentual de 84,32% para correção monetária das contas vinculadas ao FGTS, cuja aplicação deve ser apurada em liquidação de sentença, descontando-se o coeficiente ordinariamente creditado, no julgamento do REsp 981.162/RJ.

    6. De acordo com a jurisprudência das Cortes Superiores, em relação aos expurgos inflacionários, os saldos das contas vinculadas ao FGTS devem ser corrigidos pelos seguintes índices: 18,02% em junho/87 (LBC); 42,72% em janeiro/89 (IPC/IBGE); 10,14% em fevereiro/89 (IPC/IBGE); 84,32% em março/90 (IPC/IBGE); 44,80% em abril/90 (IPC/IBGE); 5,38% em maio/90 (BTN); 9,61 em junho/90 (BTN); 10,79% em julho/90 (BTN); 13,69% em janeiro/91 (IPC/IBGE); 7,00% em fevereiro/91 (TR); e, por fim, 8,5% em março/91 (TR).

    7. A CEF alega que já foram pagos administrativamente os percentuais acima elencados, por meio de termo de adesão firmado pela autora, nos termos da Lei complementar 110/01, mas deixou de colacionar quaisquer documentos que atestem a assinatura do referido termo, ônus que lhe incumbia com exclusividade (art. 333, II, do Código de Processo Civil de 1973, correspondente ao artigo 373, II do COC/15).

    8. O demandante tem direito às diferenças decorrentes das incidências dos expurgos sobre os valores depositados em sua conta vinculada, a ser apurado em sede de liquidação de sentença, bem como, à apresentação dos extratos analíticos das contas de FGTS de titularidade do autor.

    9. Especificamente relação ao mês de março de 1991, consigno que a correção dos saldos das contas do FGTS deve ser efetuada pelo percentual de 8,5% (TR), conforme mencionado no precedente jurisprudencial do Egrégio Superior Tribunal de Justiça e não pelo percentual requerido pelo autor em suas razões de apelação, qual seja, 21,87%

    10. A Lei n. 8.036, de 11/05/1990, que revogou a Lei n. 7.839/1989, determina à CEF o papel de agente operador (art. 4.º) do FGTS e estabelece como uma de suas atribuições a manutenção e controle das contas vinculadas.

    11. Tal entendimento já foi sumulado pelo C. STJ, por meio da súmula 514, segundo a qual, a CEF é responsável pelo fornecimento dos extratos das contas individualizadas vinculadas ao FGTS dos Trabalhadores participantes do Fundo de Garantia do Tempo de Serviço, inclusive para fins de exibição em juízo, independentemente do período em discussão.

    12. As diferenças devidas, eventualmente apuradas em liquidação de sentença, devem ser utilizados os critérios do Manual de Orientação de Procedimentos para os Cálculos na Justiça federal, atualmente aprovado pela Resolução nº 134, de 21/12/2010, do Conselho da Justiça Federal, descritos no Capítulo 4 – Liquidação de Sentença – item 4.2 – Ações Condenatórias em Geral, devendo, em conformidade com o previsto no referido manual, ser aplicada a taxa Selic a partir do Código Civil de 2002.

    13. Cabível a condenação da CEF em honorários advocatícios, uma vez reconhecida a inconstitucionalidade do artigo 29-C, da Lei 8.036/90 pelo Supremo Tribunal Federal, quando do julgamento da ADI 2736-DF.

    14. Apelação a que se dá parcial provimento para condenar a Caixa Econômica Federal a (i) exibir os extratos bancários da conta vinculada aos FGTS de titularidade do Apelante, correspondentes ao período de março/1990 e março/1991, no prazo de 15 dias a contar do trânsito em julgado, sob pena de incidência de multa diária de R$ 50,00 (cinquenta reais), em caso de descumprimento; e; (ii) creditar os valores correspondentes ao pagamento de correção monetária no percentual de 84,32% (IPC/IBGE), no mês de março de 1990 e de 8,5% (TR), em relação ao mês de março de 1991, no saldo da conta vinculada ao FGTS do autor, descontando-se os índices efetivamente aplicados nos respectivos períodos, diferenças que serão corrigidas monetariamente e remuneradas nos limites acima delineados; (iii) ao pagamento das custas e despesas processuais e honorários de sucumbência, em caso de apuração de diferenças devidas, fixadas em 10% sobre o valor da condenação.
  • 5ª Turma do TRF da 3ª Região reafirmou que não há contribuição previdenciária sobre verba indenizatória

    5ª Turma do TRF da 3ª Região reafirmou que não há contribuição previdenciária sobre verba indenizatória

    Mais uma vitória para você empresário!

    A decisão do Supremo Tribunal Federal sobre incidência de contribuição social sobre ganhos habituais não se aplica às discussões de verbas indenizatórias. Com esse entendimento, a 5ª Turma do Tribunal Regional Federal da 3ª Região reafirmou que não há contribuição previdenciária sobre adicional de férias, aviso prévio indenizado e outros benefícios desse tipo.

    Em 2017, o Supremo Tribunal Federal decidiu que “a contribuição social a cargo do empregador incide sobre ganhos habituais do empregado, quer anteriores ou posteriores à Emenda Constitucional 20/1998.”

    A questão foi levada ao TRF-3, e a corte decidiu que a tese do STF não se aplica às verbas indenizatórias, prevalecendo assim, nessas hipóteses, o entendimento do Superior Tribunal de Justiça, pela não incidência da contribuição previdenciária.

    A 5ª Turma do TRF-3 entendeu que os valores pagos aos empregados a título de adicional de férias, aviso prévio indenizado, nos primeiros 15 dias que antecedem o auxílio-doença ou acidente e adicional de tempo de serviço têm natureza indenizatória e não salarial, assim, não há incidência de contribuição previdenciária.

    Processo: 0025206-78.2010.4.03.6100

  • Saque médio do PIS será de R$ 1.370; veja como consultar saldo na internet.

    Saque médio do PIS será de R$ 1.370; veja como consultar saldo na internet.

    O governo liberou o saque do Fundo PIS/Pasep para cotistas de todas as idades que trabalharam entre 1971 e 1988. Com a medida, espera beneficiar 25 milhões de pessoas e injetar R$ 34,3 bilhões na economia. Quer dizer que, em média , cada um receberá R$ 1.370.

    O prazo para o saque termina em 28 de setembro. Depois dessa data, só poderá sacar quem tiver 60 anos de idade ou mais.

    Caso você tenha trabalhado no período em questão, é possível ver se tem direito e consultar o saldo disponível pela internet.

    Para o PIS (trabalhadores de empresas privadas)

    O fundo dos trabalhadores do setor privado fica depositado na Caixa Econômica Federal.

    O banco criou uma página no seu site para fornecer informações sobre o saque, como valores a receber, datas e canais disponíveis para realização do pagamento.

    Nela, é possível consultar o saldo usando o seu número de CPF e sua data de nascimento. Você também pode utilizar o número NIS (Número de Identificação do Trabalhador) e a data de nascimento.

    Outros canais disponibilizados para a consulta são o telefone 0800-726-0207, o aplicativo Caixa Trabalhador e caixas eletrônicos, por meio do Cartão do Cidadão. Correntistas da Caixa também podem fazer a consulta pelo serviço de internet banking, na opção “Serviços ao Cidadão”.

    Para o Pasep (servidores públicos)

    O fundo dos trabalhadores do setor público fica depositado no Banco do Brasil.  É possível fazer a consulta pelo site do Banco do Brasil, informando o número de inscrição do Pasep (disponível na carteira de trabalho) ou o CPF e a data de nascimento.

    Outra opção são os caixas eletrônicos, informando o CPF ou o número do Pasep, além da data de nascimento.

    Quando sacar? O saque das cotas para quem tem menos de 60 anos de idade começa na próxima segunda-feira (18) e vai até 28 de setembro. Veja o calendário para sacar o dinheiro do fundo:

    18 de junho: pode sacar quem tem 57 anos de idade ou mais (não recebem rendimento anual*)

    30 de junho a 7 de agosto: saque interrompido para cálculo dos rendimentos anuais das cotas

    8 de agosto: liberação de saque para cotistas de todas as idades que possuem contas na Caixa (PIS) e no Banco do Brasil (Pasep). Cotistas a partir de 57 anos continuam podendo sacar, agora com o rendimento anual

    14 de agosto: saque liberado para cotistas de qualquer idade que tenham conta em outros bancos

    29 de setembro: pagamento volta a ser feito apenas aos cotistas que atendem aos critérios habituais de saque (leia mais abaixo)

    *Os pagamentos dos rendimentos do fundo PIS/Pasep são feitos uma única vez ao ano, sempre ao final de junho. A partir de 8 de agosto, todos recebem o pagamento com o rendimento anual. Quem sacar antes disso, portanto, não recebe o rendimento.

    Com a medida, o governo espera beneficiar 25 milhões de pessoas e injetar R$ 34,3 bilhões na economia.

    Fonte: Saque médio do PIS será de R$ 1.370; veja como consultar saldo na internet

  • Juiz monitora colocação de tornozeleiras em presos do regime aberto

    Juiz monitora colocação de tornozeleiras em presos do regime aberto

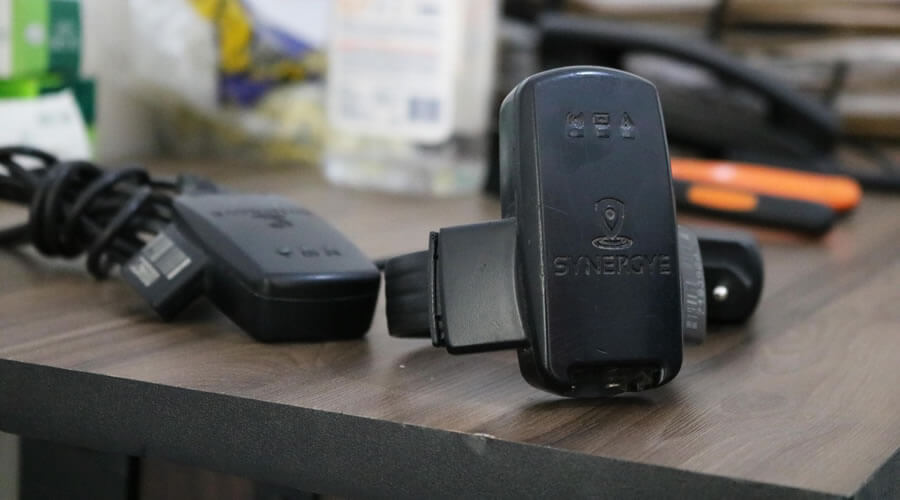
    O juiz Elismar Marques, titular da 3ª Vara de Timon, acompanhou a colocação de equipamento de monitoração eletrônica em detentos da comarca. Um total de 21 presos recebeu a tornozeleira eletrônica, em trabalho coordenado pela Secretaria de Estado de Justiça e Administração Penitenciária (Sejap-MA). Servidores da secretaria estiveram na comarca no último dia 8 de abril realizando a instalação dos equipamentos. Receberam a tornozeleira presos em regime aberto das três Varas Criminais de Timon com direito à liberdade assistida.

    Todo o trabalho foi acompanhado in loco pelo juiz Elismar Marques, responsável pelas execuções penais em Timon, e pelo defensor público Cícero Sampaio, além de João da Luz Aroucha, chefe do Núcleo de Monitoramento da Sejap-MA, que coordenou os serviços junto aos apenados. De acordo com o magistrado, foram instaladas 21 tornozeleiras. “Elas permitirão a fiscalização do cumprimento de condições impostas aos condenados que cumprem pena no regime aberto. O monitoramento é feito via GPS, ficando o juiz e monitores de fiscalização sabendo a posição geográfica dos condenados em tempo real”, observou.

    Fonte: CGJ-MA